Domain justizapparat.de kaufen?
Wir ziehen mit dem Projekt
justizapparat.de um.
Sind Sie am Kauf der Domain
justizapparat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain justizapparat.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
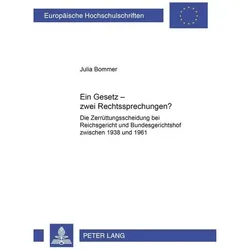
Bommer:Ein Gesetz - zwei Rechtsprechung, Fachbücher von Julia BommerDas Fachbuch "Ein Gesetz - zwei Rechtsprechungen" von Julia Bommer bietet eine tiefgehende Analyse der höchstrichterlichen Rechtsprechung zum Ehescheidungsrecht in Deutschland zwischen 1938 und 1961. Es beleuchtet die Regelungen nach § 55 Abs. 2 EheG 38 und § 48 Abs. 2 EheG 46, die es ermöglichten, eine schuldhaft zerrüttete Ehe zu scheiden. Die Autorin untersucht, wie das Reichsgericht und der Bundesgerichtshof vergleichbare Fälle in dieser Zeit behandelt haben, trotz unveränderter Gesetzeslage. Diese umfassende Untersuchung ist besonders wertvoll für Juristen, Historiker und alle, die sich für die Entwicklung des Ehescheidungsrechts in Deutschland interessieren. Die detaillierte Betrachtung der Rechtsprechung bietet Einblicke in die gesellschaftlichen und rechtlichen Rahmenbedingungen der damaligen Zeit und deren Auswirkungen auf die Ehescheidung.81,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seiwerth, Stephan: Typisierter Schutz in Gesetz und UrteilTypisierter Schutz in Gesetz und Urteil , This study examines the regulation and protection through rules and/or standards and the possibilities of "personalised" rules in the context of German private law from the perspectives of legal theory, law and economics, legal history, legal doctrine and legal policy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250530, Titel der Reihe: Jus Privatum##, Autoren: Seiwerth, Stephan, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 480, Themenüberschrift: LAW / Civil Law, Keyword: AGB-Kontrolle; Personalisiertes Recht; Verbraucherschutz; rules and standards, Fachschema: Familienrecht~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 36, Gewicht: 236, Produktform: Gebunden,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gericht und Verfahren in der Stadt und im Hochstift Würzburg, Fachbücher von Josef BongartzDer Übergang vom Spätmittelalter zur Frühen Neuzeit ist durch eine Veränderung der Gerichtslandschaften im Heiligen Römischen Reich geprägt. Im Rahmen der weltlichen Gerichtsbarkeit entwickelten sich durch die Ausbreitung des Rechtsmittels der Appellation Instanzenzüge, die nicht nur durch neu entstehende Foren gestaltet wurden, sondern auch das Verhältnis längst bestehender Gerichte zueinander nachhaltig veränderten. Ziel dieser Studie ist es, diese grundlegenden Transformationsprozesse am Beispiel des Hochstifts Würzburg nachzuzeichnen und auf Basis der reichskammergerichtlichen Quellenüberlieferung mit dem Würzburger Kanzleigericht ein bisher weitgehend unbeachtetes territoriales Obergericht in seiner Entwicklung und Funktionsweise darzustellen. Hierbei werden etwa Aspekte der Herrschaftsverdichtung, der Rechtsrezeption und des Verhältnisses von Norm und Rechtspraxis anschaulich illustriert.90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **


Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
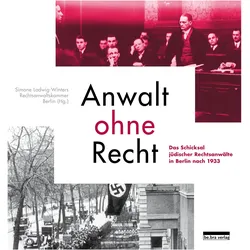
Anwalt ohne Recht, Fachbücher von Simone Ladwig-WintersDieses Buch bietet einen umfassenden Überblick über die Verdrängung der jüdischen Rechtsanwältinnen und -anwälte aus ihrem Berufsstand, die im April 1933 einsetzte. Es schildert die politischen und rechtlichen Voraussetzungen und dokumentiert in einem biografischen Verzeichnis über 1.800 Lebensläufe, die teils in erzwungener Emigration, teils in der Ermordung durch die Nationalsozialisten endeten. Die Schicksale lassen erahnen, welcher Verlust an intellektueller Grösse, sprachlicher Brillanz und menschlicher Vielfalt durch die gewaltsame Ausgrenzung und Vertreibung der betroffenen Juristen bewirkt wurde. Vollständig überarbeitete und erweiterte Auflage des Standardwerks.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bommer:Ein Gesetz - zwei Rechtsprechung, Fachbücher von Julia BommerDas Fachbuch "Ein Gesetz - zwei Rechtsprechungen" von Julia Bommer bietet eine tiefgehende Analyse der höchstrichterlichen Rechtsprechung zum Ehescheidungsrecht in Deutschland zwischen 1938 und 1961. Es beleuchtet die Regelungen nach § 55 Abs. 2 EheG 38 und § 48 Abs. 2 EheG 46, die es ermöglichten, eine schuldhaft zerrüttete Ehe zu scheiden. Die Autorin untersucht, wie das Reichsgericht und der Bundesgerichtshof vergleichbare Fälle in dieser Zeit behandelt haben, trotz unveränderter Gesetzeslage. Diese umfassende Untersuchung ist besonders wertvoll für Juristen, Historiker und alle, die sich für die Entwicklung des Ehescheidungsrechts in Deutschland interessieren. Die detaillierte Betrachtung der Rechtsprechung bietet Einblicke in die gesellschaftlichen und rechtlichen Rahmenbedingungen der damaligen Zeit und deren Auswirkungen auf die Ehescheidung.81,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seiwerth, Stephan: Typisierter Schutz in Gesetz und UrteilTypisierter Schutz in Gesetz und Urteil , This study examines the regulation and protection through rules and/or standards and the possibilities of "personalised" rules in the context of German private law from the perspectives of legal theory, law and economics, legal history, legal doctrine and legal policy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250530, Titel der Reihe: Jus Privatum##, Autoren: Seiwerth, Stephan, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 480, Themenüberschrift: LAW / Civil Law, Keyword: AGB-Kontrolle; Personalisiertes Recht; Verbraucherschutz; rules and standards, Fachschema: Familienrecht~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 36, Gewicht: 236, Produktform: Gebunden,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
Ähnliche Suchbegriffe für Verbucht
-
Gericht und Verfahren in der Stadt und im Hochstift Würzburg, Fachbücher von Josef BongartzDer Übergang vom Spätmittelalter zur Frühen Neuzeit ist durch eine Veränderung der Gerichtslandschaften im Heiligen Römischen Reich geprägt. Im Rahmen der weltlichen Gerichtsbarkeit entwickelten sich durch die Ausbreitung des Rechtsmittels der Appellation Instanzenzüge, die nicht nur durch neu entstehende Foren gestaltet wurden, sondern auch das Verhältnis längst bestehender Gerichte zueinander nachhaltig veränderten. Ziel dieser Studie ist es, diese grundlegenden Transformationsprozesse am Beispiel des Hochstifts Würzburg nachzuzeichnen und auf Basis der reichskammergerichtlichen Quellenüberlieferung mit dem Würzburger Kanzleigericht ein bisher weitgehend unbeachtetes territoriales Obergericht in seiner Entwicklung und Funktionsweise darzustellen. Hierbei werden etwa Aspekte der Herrschaftsverdichtung, der Rechtsrezeption und des Verhältnisses von Norm und Rechtspraxis anschaulich illustriert.90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
-
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.