Domain justizapparat.de kaufen?
Wir ziehen mit dem Projekt
justizapparat.de um.
Sind Sie am Kauf der Domain
justizapparat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain justizapparat.de kaufen?
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Wann ist Versteuerung und Sollversteuerung?
Versteuerung bezieht sich auf den Zeitpunkt, zu dem Einkommen oder Gewinne steuerlich erfasst werden. Bei der Sollversteuerung erfolgt die Versteuerung bereits zum Zeitpunkt des Zuflusses, unabhängig davon, ob die Zahlung bereits erfolgt ist oder nicht. Dies bedeutet, dass Einkommen oder Gewinne in dem Jahr versteuert werden, in dem sie erzielt wurden, auch wenn das Geld erst später tatsächlich erhalten wird. Die Sollversteuerung wird häufig bei Selbstständigen angewendet, um eine zeitnahe Erfassung der Einkünfte sicherzustellen. Im Gegensatz dazu steht die Istversteuerung, bei der Einkommen erst dann versteuert wird, wenn es tatsächlich erhalten wurde. **


Ähnliche Suchbegriffe für Sollversteuerung
Top-Angebote
Produkte zum Begriff Sollversteuerung:

-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann ist die Vorsteuer abziehbar bei Sollversteuerung?
Die Vorsteuer ist bei der Sollversteuerung grundsätzlich abziehbar, wenn die Rechnung des Lieferanten vorliegt und die Leistung erbracht wurde. Das bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen werden kann, in dem die Rechnung erhalten wurde und nicht erst, wenn die Rechnung bezahlt wurde. Es ist wichtig, dass die Rechnung alle gesetzlich vorgeschriebenen Angaben enthält und ordnungsgemäß ausgestellt wurde. Zudem muss die Leistung für das Unternehmen ausgeführt worden sein und in direktem Zusammenhang mit steuerbaren Umsätzen stehen. **
-
Wann ist die Umsatzsteuer bei Sollversteuerung fällig?
Die Umsatzsteuer bei Sollversteuerung ist fällig, wenn die Rechnung an den Kunden ausgestellt wird, unabhängig davon, ob die Zahlung bereits erfolgt ist. Das bedeutet, dass die Umsatzsteuer bereits bei der Rechnungsstellung an das Finanzamt abgeführt werden muss. Bei der Sollversteuerung wird also die Umsatzsteuer mit dem Zeitpunkt der Rechnungserstellung fällig, nicht erst mit dem Zahlungseingang. Es handelt sich also um ein vereinnahmtes Entgeltprinzip. **
-
Wie werden Richter zu ihrem Urteil geführt, und wie wirkt sich dies auf die Rechtsprechung aus?
Richter werden durch Gesetze, Präzedenzfälle und juristische Argumentation zu ihrem Urteil geführt. Dies kann dazu führen, dass Urteile konsistent und vorhersehbar sind. Jedoch können persönliche Überzeugungen und Interpretationen auch Einfluss auf die Rechtsprechung haben. **
Spricht der Staatsanwalt am Ende der Verhandlung im Gericht das Urteil aus oder der Richter?
Der Staatsanwalt spricht normalerweise nicht das Urteil aus, sondern stellt lediglich seine Anklage vor und trägt seine Argumente vor. Der Richter ist für die Urteilsverkündung zuständig und entscheidet über die Schuld oder Unschuld des Angeklagten sowie über die Strafe. **
Welche Faktoren berücksichtigt ein Gericht bei der Festlegung einer angemessenen Strafe in einem Urteil?
Ein Gericht berücksichtigt bei der Festlegung einer angemessenen Strafe die Schwere der Tat, das Vorstrafenregister des Täters und die persönlichen Umstände des Angeklagten. Auch die Reue des Täters, sein Verhalten während des Prozesses und mögliche Milderungsgründe spielen eine Rolle bei der Strafzumessung. Zudem werden gesetzliche Vorgaben, wie Mindest- und Höchststrafen, sowie der Grundsatz der Verhältnismäßigkeit beachtet. **
Top-Angebote
Produkte zum Begriff Sollversteuerung:
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann ist Versteuerung und Sollversteuerung?
Versteuerung bezieht sich auf den Zeitpunkt, zu dem Einkommen oder Gewinne steuerlich erfasst werden. Bei der Sollversteuerung erfolgt die Versteuerung bereits zum Zeitpunkt des Zuflusses, unabhängig davon, ob die Zahlung bereits erfolgt ist oder nicht. Dies bedeutet, dass Einkommen oder Gewinne in dem Jahr versteuert werden, in dem sie erzielt wurden, auch wenn das Geld erst später tatsächlich erhalten wird. Die Sollversteuerung wird häufig bei Selbstständigen angewendet, um eine zeitnahe Erfassung der Einkünfte sicherzustellen. Im Gegensatz dazu steht die Istversteuerung, bei der Einkommen erst dann versteuert wird, wenn es tatsächlich erhalten wurde. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann ist die Vorsteuer abziehbar bei Sollversteuerung?
Die Vorsteuer ist bei der Sollversteuerung grundsätzlich abziehbar, wenn die Rechnung des Lieferanten vorliegt und die Leistung erbracht wurde. Das bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen werden kann, in dem die Rechnung erhalten wurde und nicht erst, wenn die Rechnung bezahlt wurde. Es ist wichtig, dass die Rechnung alle gesetzlich vorgeschriebenen Angaben enthält und ordnungsgemäß ausgestellt wurde. Zudem muss die Leistung für das Unternehmen ausgeführt worden sein und in direktem Zusammenhang mit steuerbaren Umsätzen stehen. **
Ähnliche Suchbegriffe für Sollversteuerung
-
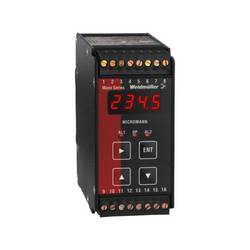
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.793,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist die Umsatzsteuer bei Sollversteuerung fällig?
Die Umsatzsteuer bei Sollversteuerung ist fällig, wenn die Rechnung an den Kunden ausgestellt wird, unabhängig davon, ob die Zahlung bereits erfolgt ist. Das bedeutet, dass die Umsatzsteuer bereits bei der Rechnungsstellung an das Finanzamt abgeführt werden muss. Bei der Sollversteuerung wird also die Umsatzsteuer mit dem Zeitpunkt der Rechnungserstellung fällig, nicht erst mit dem Zahlungseingang. Es handelt sich also um ein vereinnahmtes Entgeltprinzip. **
-
Wie werden Richter zu ihrem Urteil geführt, und wie wirkt sich dies auf die Rechtsprechung aus?
Richter werden durch Gesetze, Präzedenzfälle und juristische Argumentation zu ihrem Urteil geführt. Dies kann dazu führen, dass Urteile konsistent und vorhersehbar sind. Jedoch können persönliche Überzeugungen und Interpretationen auch Einfluss auf die Rechtsprechung haben. **
-
Spricht der Staatsanwalt am Ende der Verhandlung im Gericht das Urteil aus oder der Richter?
Der Staatsanwalt spricht normalerweise nicht das Urteil aus, sondern stellt lediglich seine Anklage vor und trägt seine Argumente vor. Der Richter ist für die Urteilsverkündung zuständig und entscheidet über die Schuld oder Unschuld des Angeklagten sowie über die Strafe. **
-
Welche Faktoren berücksichtigt ein Gericht bei der Festlegung einer angemessenen Strafe in einem Urteil?
Ein Gericht berücksichtigt bei der Festlegung einer angemessenen Strafe die Schwere der Tat, das Vorstrafenregister des Täters und die persönlichen Umstände des Angeklagten. Auch die Reue des Täters, sein Verhalten während des Prozesses und mögliche Milderungsgründe spielen eine Rolle bei der Strafzumessung. Zudem werden gesetzliche Vorgaben, wie Mindest- und Höchststrafen, sowie der Grundsatz der Verhältnismäßigkeit beachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.